
Key Takeaways:
- Penyusutan aset tetap adalah alokasi biaya perolehan aset ke dalam beban selama masa manfaatnya.
- Empat faktor utama: harga perolehan, umur manfaat, nilai residu, dan metode penyusutan yang dipilih.
- Metode paling umum: garis lurus, saldo menurun ganda, dan unit produksi.
- Untuk pajak, penyusutan aset tetap mengacu pada PMK 72 Tahun 2023 dengan pengelompokan kelompok 1–4.
- Mencatat penyusutan aset tetap dengan benar membuat laporan laba rugi dan perhitungan pajak lebih akurat.
Apa Itu Penyusutan Aset Tetap?
Penyusutan aset tetap adalah proses alokasi biaya perolehan suatu aset berwujud, seperti mesin, kendaraan, atau bangunan, ke dalam beban selama periode masa manfaatnya. Konsep ini penting karena aset tetap tidak langsung habis nilainya saat dibeli, melainkan menurun bertahap seiring pemakaian dan berlalunya waktu.
Tanpa penyusutan aset tetap, laporan laba rugi akan mencatat biaya besar sekaligus saat pembelian, padahal manfaat aset dinikmati selama bertahun-tahun ke depan. Karena itu, biaya perlu dibebankan secara proporsional sesuai periode penggunaannya.
Faktor-Faktor yang Memengaruhi Penyusutan Aset Tetap
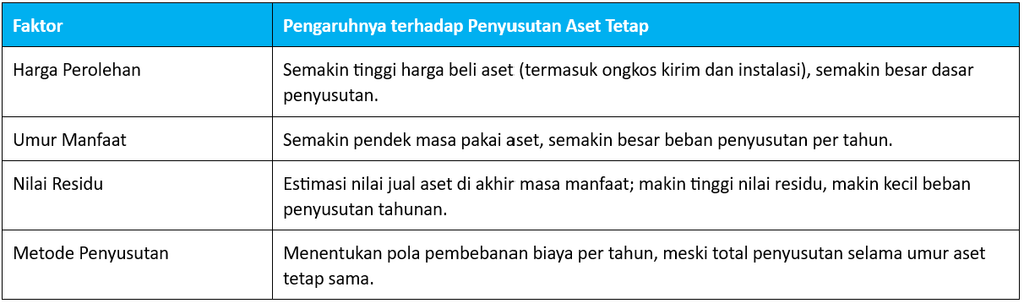
Sebelum menghitung penyusutan aset tetap, ada empat faktor utama yang wajib diperhatikan:
Metode Penyusutan Aset Tetap yang Umum Digunakan
Ada beberapa metode penyusutan aset tetap yang lazim dipakai, baik untuk kepentingan akuntansi maupun pelaporan pajak.
1. Metode Garis Lurus (Straight-Line Method)
Metode ini membagi beban penyusutan secara merata setiap tahun selama masa manfaat aset. Metode garis lurus paling banyak digunakan karena sederhana dan mudah dipahami.
Penyusutan per Tahun = (Harga Perolehan – Nilai Residu) ÷ Umur Manfaat
2. Metode Saldo Menurun Ganda (Double Declining Balance)
Metode ini membebankan penyusutan lebih besar di tahun-tahun awal, kemudian mengecil setiap tahun. Cocok untuk aset yang lebih produktif di awal masa pakainya, seperti kendaraan atau mesin produksi.
Penyusutan per Tahun = 2 x Tarif Garis Lurus x Nilai Buku Awal Tahun
3. Metode Unit Produksi (Units of Production)
Penyusutan dihitung berdasarkan jumlah unit yang dihasilkan atau jam kerja aset, bukan berdasarkan waktu. Metode ini cocok untuk mesin pabrik yang penggunaannya fluktuatif setiap bulan.
Contoh Perhitungan Penyusutan Aset Tetap
Sebuah UMKM di bidang konveksi membeli mesin jahit industri seharga Rp60.000.000 dengan estimasi umur manfaat 5 tahun dan nilai residu Rp10.000.000. Dengan metode garis lurus, perhitungan penyusutan aset tetap per tahun adalah:
(Rp60.000.000 – Rp10.000.000) ÷ 5 = Rp10.000.000 per tahun
Artinya, setiap tahun perusahaan mencatat beban penyusutan aset tetap sebesar Rp10.000.000 selama 5 tahun, hingga nilai buku mesin tersisa sebesar nilai residunya.
Untuk kepentingan pajak, penghitungan penyusutan aset tetap di Indonesia mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud, yang mengelompokkan harta berwujud ke dalam beberapa kelompok dengan masa manfaat dan tarif berbeda:
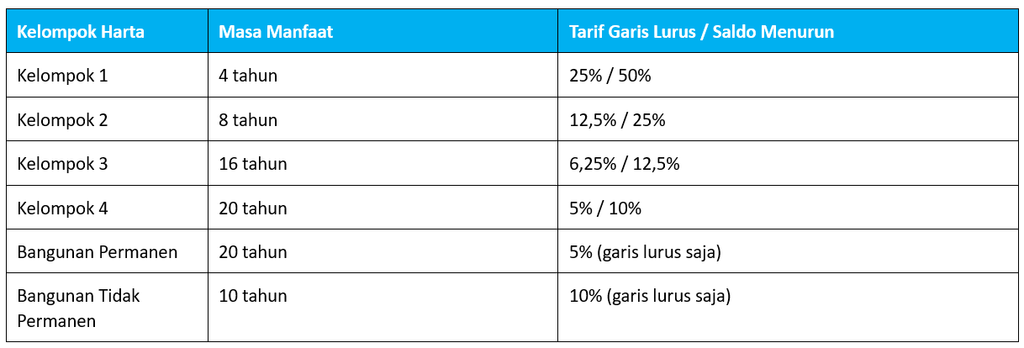
Mesin jahit pada contoh di atas umumnya masuk kelompok 2 dengan masa manfaat 8 tahun, sehingga tarif fiskalnya bisa berbeda dari perhitungan komersial di atas yang memakai estimasi umur manfaat 5 tahun. Perbedaan ini yang sering membuat laporan laba rugi komersial dan laporan pajak menunjukkan angka penyusutan aset tetap yang tidak sama.
Dampak Penyusutan Aset Tetap terhadap Laporan Keuangan dan Pajak
- Mengurangi laba kena pajak karena diakui sebagai biaya yang dapat dikurangkan (deductible expense).
- Menurunkan nilai buku aset di neraca setiap tahun sesuai akumulasi penyusutan.
- Membantu perencanaan peremajaan aset karena pemilik usaha bisa memperkirakan kapan aset perlu diganti.
- Memengaruhi penilaian kelayakan usaha saat mengajukan pembiayaan ke bank.
Tips Mengelola Penyusutan Aset Tetap untuk UMKM
- Buat daftar aset tetap (fixed asset register) berisi tanggal perolehan, harga, umur manfaat, dan metode penyusutan.
- Pilih metode yang sesuai pola penggunaan aset, bukan sekadar yang paling sederhana.
- Rekonsiliasi rutin antara penyusutan komersial dan penyusutan fiskal agar tidak salah hitung saat lapor pajak.
- Gunakan software akuntansi agar perhitungan penyusutan otomatis terhubung ke laporan laba rugi dan neraca.
Menghitung penyusutan aset tetap manual setiap bulan cukup memakan waktu, apalagi jika jumlah aset sudah banyak. Accounting+ menyediakan fitur pencatatan aset tetap yang otomatis menghitung penyusutan tiap periode dan langsung terhubung ke laporan keuangan. Anda juga bisa membaca topik terkait seperti perbedaan aktiva dan pasiva di blog Accounting+.
Kesimpulan
Penyusutan aset tetap bukan sekadar formalitas akuntansi, melainkan cerminan nyata dari penurunan nilai aset yang dipakai untuk operasional bisnis. Dengan memahami faktor yang memengaruhinya, memilih metode yang tepat, dan mencatatnya konsisten, pemilik usaha bisa menyusun laporan keuangan yang lebih akurat sekaligus memenuhi kewajiban pajak dengan benar.
Jika pencatatan penyusutan aset tetap di bisnis Anda masih manual dan rawan selisih, coba Accounting+ untuk mengelola daftar aset tetap, menghitung penyusutan otomatis, dan memantau nilai buku aset dalam satu platform.
FAQ Seputar Penyusutan Aset Tetap
Apa beda penyusutan aset tetap dan depresiasi?
Keduanya merujuk pada konsep yang sama. ‘Depresiasi’ adalah padanan bahasa Inggris (depreciation) dari penyusutan aset tetap dan sering dipakai bergantian dalam praktik akuntansi di Indonesia.
Apakah tanah termasuk aset tetap yang disusutkan?
Tidak. Tanah dikecualikan dari penyusutan aset tetap karena dianggap tidak memiliki umur manfaat terbatas dan nilainya cenderung tidak menurun seiring waktu.
Metode penyusutan aset tetap mana yang terbaik untuk UMKM?
Metode garis lurus umumnya paling cocok karena sederhana dan bebannya konsisten setiap tahun, meski saldo menurun bisa lebih relevan untuk aset yang cepat usang seperti perangkat elektronik.
Baca Juga: Jenis Transaksi Keuangan: Fungsi dan Contoh Lengkap