
Key Takeaways:
- Aset tetap dan aset lancar dibedakan dari jangka waktu pencairannya menjadi kas.
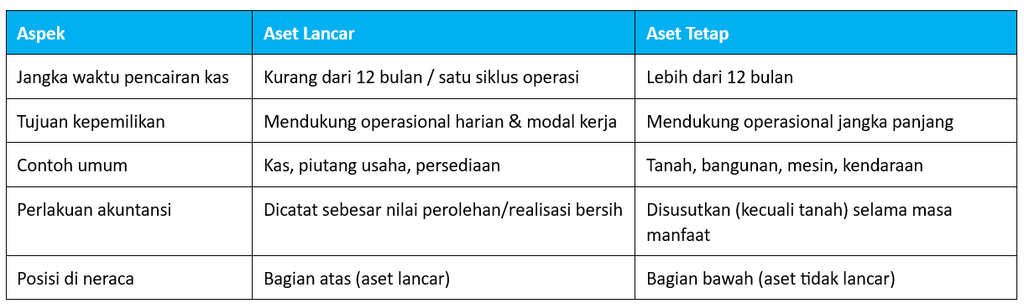
- Aset lancar cair dalam waktu kurang dari 12 bulan atau satu siklus operasi normal.
- Aset tetap baru memberi manfaat ekonomi dan dicairkan dalam jangka waktu lebih dari satu tahun.
- Fungsi aset yang sama bisa berbeda kategori tergantung tujuan penggunaannya (contoh: mobil bagi dealer vs perusahaan biasa).
- Memahami perbedaan keduanya membantu menghitung rasio lancar dan menilai kesehatan likuiditas usaha.
Apa Itu Aset Lancar dan Aset Tetap?
Pengertian Aset Lancar
Aset lancar adalah aset yang diperkirakan dapat dicairkan menjadi kas, dijual, atau dikonsumsi dalam waktu kurang dari 12 bulan atau dalam satu siklus operasi normal perusahaan, sesuai kriteria yang diatur dalam PSAK 1 tentang Penyajian Laporan Keuangan. Contohnya kas, piutang usaha, dan persediaan barang dagang.
Pengertian Aset Tetap
Aset tetap adalah aset berwujud yang dimiliki untuk mendukung operasional jangka panjang, bukan untuk dijual dalam siklus operasi normal, dan memberikan manfaat ekonomi lebih dari satu tahun. Contohnya tanah, bangunan, mesin produksi, dan kendaraan operasional.
Dasar Pembeda: Jangka Waktu Pencairan Kas
Perbedaan aset tetap dan aset lancar yang paling mendasar terletak pada kecepatan konversinya menjadi kas, bukan sekadar jenis fisik asetnya. Sebuah aset yang sama bisa masuk kategori berbeda tergantung tujuan penggunaannya. Sebagai contoh, mobil yang dijual oleh dealer termasuk persediaan (aset lancar) karena akan dijual dalam siklus operasi normal, sedangkan mobil operasional milik perusahaan katering termasuk aset tetap karena dipakai untuk mendukung kegiatan usaha, bukan untuk dijual kembali.
Tabel Perbandingan Aset Tetap dan Aset Lancar
Contoh Aset Lancar dan Aset Tetap dalam Bisnis UMKM
Misalkan sebuah usaha roti rumahan dengan omzet Rp150 juta per bulan memiliki pos-pos berikut dalam neraca:
- Kas dan saldo rekening usaha: Rp30.000.000 (aset lancar)
- Piutang dari pesanan katering yang belum dibayar: Rp15.000.000 (aset lancar)
- Persediaan tepung, gula, dan bahan baku lain: Rp20.000.000 (aset lancar)
- Oven dan mixer roti: Rp45.000.000 (aset tetap)
- Kendaraan pick-up untuk distribusi: Rp120.000.000 (aset tetap)
- Ruko tempat produksi: Rp600.000.000 (aset tetap)
Dari daftar di atas, keduanya sama-sama penting: aset lancar menjaga arus kas harian, sedangkan aset tetap mendukung kapasitas produksi jangka panjang.
Mengapa Penting Membedakan Aset Tetap dan Aset Lancar?
- Menghitung rasio lancar (current ratio) untuk menilai kemampuan membayar kewajiban jangka pendek.
- Menyusun neraca yang sesuai standar akuntansi sehingga mudah diaudit atau diverifikasi bank.
- Menentukan skala prioritas pengeluaran, karena aset lancar butuh perputaran cepat sementara aset tetap butuh perencanaan jangka panjang.
- Memperkuat posisi tawar saat mengajukan pembiayaan, karena komposisi kedua aset menjadi bahan penilaian kelayakan usaha.
Cara Menghitung Rasio Lancar
Rasio lancar mengukur seberapa besar aset lancar dapat menutup liabilitas jangka pendek:
Rasio Lancar = Aset Lancar ÷ Liabilitas Jangka Pendek
Contoh: usaha roti di atas memiliki aset lancar Rp65.000.000 (kas + piutang + persediaan) dan utang jangka pendek Rp25.000.000. Maka rasio lancarnya adalah 65.000.000 ÷ 25.000.000 = 2,6. Artinya, setiap Rp1 kewajiban jangka pendek didukung oleh Rp2,6 aset lancar, yang umumnya dianggap sehat.
Tips Mengelola Aset Tetap dan Aset Lancar agar Bisnis Tetap Sehat
- Pisahkan pencatatan keduanya sejak awal penyusunan neraca.
- Jangan terlalu banyak menaruh kas pada aset tetap jika modal kerja masih terbatas.
- Lakukan stock opname rutin agar nilai persediaan sebagai aset lancar tetap akurat.
- Buat daftar aset tetap terpisah lengkap dengan tanggal perolehan dan estimasi umur manfaat.
- Gunakan software akuntansi agar klasifikasi aset tetap dan aset lancar otomatis tersaji rapi dalam laporan posisi keuangan.
Memisahkan aset tersebut secara manual setiap bulan cukup merepotkan, terutama saat transaksi mulai ramai. Accounting+ membantu mengelompokkan aset tersebut secara otomatis ke dalam laporan posisi keuangan, sehingga rasio likuiditas usaha bisa dipantau kapan saja. Anda juga bisa membaca pembahasan lebih lengkap mengenai aset lancar dan aset tidak lancar di blog Accounting+ untuk memperdalam pemahaman klasifikasi aset usaha.
Kesimpulan
Membedakan kedua adalah soal jangka waktu pencairan kas: aset lancar berputar cepat dalam hitungan bulan, sementara aset tetap memberi manfaat dalam hitungan tahun. Pemahaman ini membantu pemilik usaha menyusun neraca yang akurat, menghitung rasio lancar dengan benar, dan mengambil keputusan keuangan yang lebih matang.
Jika Anda masih kesulitan kedua hal tersebut di pembukuan usaha, saatnya beralih ke pencatatan digital yang lebih rapi. Coba Accounting+ untuk menyusun laporan posisi keuangan yang otomatis mengelompokkan aset tetap dan aset lancar usaha Anda.
FAQ Seputar Aset Tetap dan Aset Lancar
Apa contoh paling sederhana perbedaan aset tetap dan aset lancar?
Kas dan persediaan adalah aset lancar karena cepat berputar, sedangkan bangunan dan mesin adalah aset tetap karena dipakai bertahun-tahun untuk operasional.
Apakah piutang usaha termasuk aset tetap atau aset lancar?
Piutang usaha termasuk aset lancar selama diperkirakan tertagih dalam waktu kurang dari 12 bulan sesuai jangka waktu kredit normal yang diberikan ke pelanggan.
Baca Juga: Neraca Perdagangan: Pengertian, Fungsi, Komponen, dan Contohnya