
Key Takeaways:
- Transaksi keuangan lembaga pendidikan mencakup berbagai penerimaan dan pengeluaran, seperti SPP, donasi, hibah, gaji, utilitas, ATK, sewa, dan biaya operasional lainnya.
- Pengelompokan dan pencatatan transaksi secara konsisten membantu lembaga pendidikan menelusuri sumber dana, memantau penggunaan dana, serta melihat kondisi keuangan setiap unit.
- Sistem keuangan digital dapat membantu mengelola transaksi pendidikan secara lebih terstruktur, mulai dari pencatatan arus kas hingga pemantauan transaksi antar unit.
Lembaga pendidikan memiliki berbagai aktivitas keuangan yang perlu dicatat secara teratur. Dalam konteks ini, lembaga pendidikan dapat mencakup sekolah, yayasan pendidikan, universitas, perguruan tinggi negeri (PTN), dan perguruan tinggi swasta (PTS). Setiap lembaga dapat memiliki karakter transaksi yang berbeda, mulai dari penerimaan SPP, donasi, dan hibah hingga pembayaran gaji, listrik, internet, ATK, serta kebutuhan operasional lainnya.
Banyaknya jenis transaksi membuat pencatatan keuangan tidak cukup hanya dengan mencatat jumlah uang masuk dan keluar. Setiap transaksi perlu dikelompokkan secara konsisten agar pengelola dapat mengetahui sumber dana, penggunaan dana, serta kondisi keuangan lembaga secara lebih jelas.
Apa yang Dimaksud dengan Transaksi Keuangan Lembaga Pendidikan?
Transaksi keuangan lembaga pendidikan adalah aktivitas yang berkaitan dengan penerimaan, pengeluaran, pembelian, pembayaran, atau aktivitas lain yang mempengaruhi kondisi keuangan lembaga dan perlu dicatat dalam administrasi keuangan.
Transaksi keuangan lembaga pendidikan adalah aktivitas yang menyebabkan adanya penerimaan atau pengeluaran dana dalam kegiatan lembaga. Transaksi tersebut dapat berasal dari kegiatan pendidikan, operasional, pendanaan, maupun aktivitas pendukung lainnya.
Secara umum, transaksi dapat dikelompokkan menjadi dua bagian:
- Transaksi penerimaan, yaitu aktivitas yang menyebabkan dana masuk ke lembaga.
- Transaksi pengeluaran, yaitu aktivitas yang menyebabkan dana keluar dari lembaga.
Pencatatan yang terstruktur membantu pengelola menelusuri setiap transaksi dan memantau penggunaan dana sesuai kebutuhan lembaga.
Jenis Transaksi Penerimaan Lembaga Pendidikan
Lembaga pendidikan dapat memiliki beberapa sumber penerimaan. Jenisnya perlu dicatat secara konsisten agar pengelola dapat mengetahui dari mana dana berasal.
1. Penerimaan SPP
SPP merupakan salah satu jenis penerimaan yang umum ditemukan pada sekolah atau lembaga pendidikan tertentu. Pencatatan penerimaan SPP membantu pengelola memantau jumlah dana yang diterima dan kondisi penerimaan dari periode ke periode.
2. Donasi dan Hibah
Lembaga pendidikan juga dapat menerima dana dari donasi atau hibah. Dana tersebut dapat berupa donasi dan hibah terikat maupun tidak terikat.
Pemisahan jenis penerimaan diperlukan agar pengelola dapat mengetahui sumber dana dan penggunaannya sesuai dengan ketentuan atau tujuan pemberian dana.
3. Penerimaan dari Aktivitas Keuangan Lainnya
Selain SPP, donasi, dan hibah, terdapat penerimaan lain yang dapat muncul dalam aktivitas keuangan lembaga, seperti:
- Bunga bank
- Penerimaan deposito
- Pengembalian pembayaran tertentu
- Pinjaman bank
- Modal atau sumber pendanaan lainnya
Jenis penerimaan tersebut tetap perlu dicatat agar seluruh arus dana dapat ditelusuri.
Jenis Transaksi Pengeluaran Lembaga Pendidikan
Selain mengelola penerimaan, lembaga pendidikan perlu mencatat berbagai pengeluaran yang digunakan untuk menjalankan aktivitas operasional.
1. Gaji dan Tunjangan
Pembayaran gaji dan tunjangan karyawan merupakan salah satu pengeluaran rutin yang perlu dipantau. Pencatatan membantu pengelola mengetahui besarnya biaya personalia dalam periode tertentu.
2. Tagihan Utilitas
Kegiatan operasional membutuhkan berbagai layanan seperti:
- Listrik
- Internet
- Air
Pembayaran tagihan tersebut perlu dicatat berdasarkan transaksi dan periode pembayaran agar pengeluaran operasional dapat dipantau.
3. Pembelian ATK dan Kebutuhan Operasional
Lembaga pendidikan membutuhkan berbagai barang untuk mendukung kegiatan sehari-hari, seperti ATK dan perlengkapan operasional.
Pencatatan pembelian membantu pengelola mengetahui kebutuhan yang dibeli sekaligus memantau pengeluaran yang berkaitan dengan aktivitas operasional.
4. Sewa dan Pemeliharaan
Pengeluaran juga dapat berasal dari pembayaran sewa gedung atau kantor serta biaya pemeliharaan aset dan alat kerja. Transaksi tersebut perlu dicatat agar penggunaan dana untuk fasilitas dan operasional dapat dipantau.
5. Transportasi dan Perjalanan Dinas
Kegiatan lembaga pendidikan dapat menimbulkan biaya transportasi atau perjalanan dinas. Pencatatan transaksi ini membantu pengelola mengetahui pengeluaran yang digunakan untuk mendukung kegiatan tersebut.
6. Biaya Administrasi dan Layanan
Pengeluaran lainnya dapat mencakup biaya administrasi bank, premi asuransi, serta biaya promosi dan pemasaran. Meskipun nilainya dapat berbeda-beda, transaksi tersebut tetap perlu dicatat sebagai bagian dari pengeluaran lembaga.
Cara Mengelompokkan Transaksi Keuangan Lembaga Pendidikan
Setiap lembaga dapat memiliki kebutuhan pencatatan yang berbeda. Namun, transaksi dapat dikelompokkan berdasarkan karakter aktivitasnya.
| Kelompok Transaksi | Contoh |
| Penerimaan pendidikan | SPP |
| Donasi dan hibah | Hibah terikat, hibah tidak terikat |
| Personalia | Gaji dan tunjangan |
| Utilitas | Listrik, internet, air |
| Operasional | ATK dan perlengkapan |
| Fasilitas | Sewa dan pemeliharaan aset |
| Administrasi | Biaya administrasi bank |
| Aktivitas pendukung | Transportasi, perjalanan dinas, promosi |
Pengelompokan yang konsisten membantu pengelola melihat pola penerimaan dan pengeluaran dengan lebih mudah. Jika lembaga memiliki beberapa unit, pencatatan juga perlu mempertimbangkan unit yang melakukan transaksi agar kondisi keuangan setiap unit dapat dipantau.
Contoh Pencatatan Transaksi Keuangan Sekolah
Berikut contoh sederhana transaksi yang dapat terjadi dalam kegiatan lembaga pendidikan:
| Transaksi | Jenis | Contoh Penggunaan |
| Penerimaan SPP | Penerimaan | Dana pendidikan |
| Penerimaan donasi | Penerimaan | Program atau kebutuhan lembaga |
| Penerimaan hibah | Penerimaan | Sesuai tujuan pemberian hibah |
| Pembayaran gaji | Pengeluaran | Karyawan |
| Pembelian ATK | Pengeluaran | Kebutuhan administrasi |
| Pembayaran listrik | Pengeluaran | Operasional fasilitas |
| Pembayaran internet | Pengeluaran | Kebutuhan operasional |
| Pembayaran pemeliharaan | Pengeluaran | Aset dan alat kerja |
| Pembayaran sewa | Pengeluaran | Gedung atau kantor |
Contoh tersebut menunjukkan bahwa transaksi lembaga pendidikan tidak hanya berasal dari SPP. Ada berbagai sumber penerimaan dan kebutuhan pengeluaran yang perlu dipantau secara bersamaan.
Apa yang Terjadi Jika Transaksi Tidak Dicatat dengan Baik?
Pencatatan yang tidak terstruktur dapat menyulitkan pengelola ketika ingin mengetahui kondisi keuangan lembaga. Beberapa masalah yang dapat muncul antara lain:
- Transaksi sulit ditelusuri.
- Pengelola kesulitan mengetahui sumber penerimaan.
- Pengeluaran antar unit sulit dibandingkan.
- Rekapitulasi transaksi membutuhkan waktu lebih lama.
- Informasi keuangan lebih sulit digunakan untuk monitoring dan pengambilan keputusan.
Masalah tersebut semakin mungkin terjadi ketika lembaga memiliki banyak jenis transaksi atau beberapa unit pendidikan.
Bagaimana Sistem Keuangan Membantu Mengelola Transaksi Pendidikan?
Ketika jumlah transaksi semakin banyak, sistem keuangan digital dapat membantu pengelola mencatat dan memantau transaksi secara lebih terstruktur.
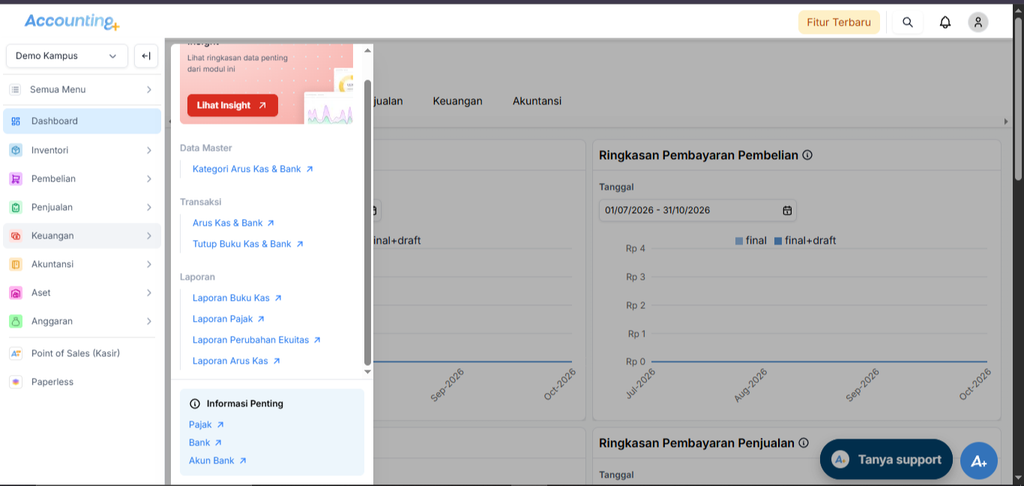
Tampilan fitur Accounting+ untuk membantu pencatatan dan pemantauan transaksi lembaga pendidikan.
Accounting+ menyediakan fitur Arus Kas & Bank yang dapat digunakan untuk memantau uang masuk dan keluar dengan kategori transaksi yang relevan dengan aktivitas lembaga pendidikan. Contohnya mencakup penerimaan SPP, donasi dan hibah, serta pengeluaran untuk gaji, listrik, internet, ATK, sewa, transportasi, dan kebutuhan operasional lainnya.
Selain Arus Kas & Bank, Accounting+ juga memiliki fitur pendukung seperti Laporan Keuangan, Anggaran, Multi Cabang, dan Menu Pembelian. Fitur tersebut dapat membantu lembaga memantau kondisi keuangan, membandingkan anggaran dengan realisasi, mengelola beberapa unit, serta mengelola kebutuhan pembelian operasional.
Jika ingin melihat bagaimana sistem keuangan dapat digunakan untuk pengelolaan yang lebih menyeluruh, Anda dapat mempelajari Pengelolaan Keuangan Lembaga Pendidikan: Panduan dan Praktik Terbaik.
Tips Mengelola Transaksi Keuangan Lembaga Pendidikan
Agar pencatatan lebih terstruktur, pengelola dapat menerapkan beberapa langkah berikut:
- Catat transaksi secara konsisten setelah transaksi terjadi.
- Kelompokkan transaksi berdasarkan jenis penerimaan atau pengeluaran.
- Simpan bukti transaksi agar setiap pencatatan dapat ditelusuri.
- Gunakan kategori yang konsisten untuk memudahkan monitoring.
- Pisahkan transaksi berdasarkan unit jika lembaga memiliki beberapa unit pendidikan.
- Lakukan monitoring secara berkala untuk melihat kondisi penerimaan dan pengeluaran.
- Gunakan sistem digital ketika jumlah transaksi semakin banyak dan kompleks.
Kesimpulan
Transaksi keuangan lembaga pendidikan terdiri dari berbagai penerimaan dan pengeluaran, mulai dari SPP, donasi, dan hibah hingga gaji, listrik, internet, ATK, sewa, dan pemeliharaan. Karena karakter transaksinya beragam, pencatatan perlu dilakukan secara konsisten dan terstruktur.
Sistem keuangan digital dapat membantu pengelola memantau transaksi secara lebih efisien. Accounting+ mendukung kebutuhan tersebut melalui Arus Kas & Bank serta fitur pendukung seperti Laporan Keuangan, Anggaran, Multi Cabang, dan Menu Pembelian.
Dengan pencatatan transaksi yang lebih terstruktur, lembaga pendidikan dapat memiliki informasi keuangan yang lebih mudah dipantau sebagai dasar pengelolaan dan pengambilan keputusan.
Baca Juga: 20 Ide Usaha yang Menjanjikan dengan Modal Kecil Untuk Pemula