
Key Takeaways:
Laporan biaya produksi adalah rincian seluruh biaya untuk mengubah bahan baku menjadi barang jadi, mencakup biaya bahan baku, biaya tenaga kerja langsung, dan biaya overhead pabrik. UMKM manufaktur dengan omzet menengah ke atas perlu menyusun laporan biaya produksi ini secara rutin karena menjadi dasar penetapan harga jual, evaluasi efisiensi, dan syarat pengajuan pembiayaan. Panduan ini membahas komponen, rumus, langkah penyusunan, contoh angka, serta metode full costing dan variable costing.
Apa Itu Laporan Biaya Produksi?
Laporan biaya produksi adalah laporan yang merangkum seluruh biaya yang dikeluarkan perusahaan untuk mengolah bahan baku menjadi barang jadi dalam satu periode akuntansi tertentu, biasanya bulanan. Laporan ini menjadi dasar perhitungan Harga Pokok Produksi (HPP), yang selanjutnya memengaruhi Harga Pokok Penjualan (HPP) dan laba kotor pada laporan laba rugi.
Berbeda dengan laporan laba rugi yang menampilkan hasil akhir usaha, laporan biaya produksi berfokus pada proses: berapa biaya yang terserap di lini produksi, dari mana asalnya, dan seberapa efisien penggunaannya. Bagi UMKM dengan omzet menengah ke atas, laporan ini biasanya wajib disusun setiap bulan agar penetapan harga jual tidak meleset dari biaya riil di lapangan.
Kenapa UMKM Wajib Menyusun Laporan Biaya Produksi?
Ada beberapa alasan konkret mengapa penyusunan laporan biaya produksi tidak bisa ditunda, terutama bagi usaha yang omzetnya sudah menembus ratusan juta rupiah:
- Dasar penetapan harga jual yang akurat: Tanpa data biaya produksi yang benar, harga jual bisa terlalu rendah (rugi) atau terlalu tinggi (kalah saing).
- Mengontrol efisiensi produksi: Laporan ini menunjukkan pos biaya mana yang boros dan perlu dievaluasi setiap periode.
- Syarat pengajuan pembiayaan: Bank dan lembaga keuangan mensyaratkan laporan biaya produksi yang rapi sebagai bagian dari analisis kelayakan kredit modal usaha.
- Bahan evaluasi kinerja: Pemilik usaha dapat membandingkan biaya produksi antarperiode dan sebagai dasar penyusunan laporan laba rugi sesuai SAK EMKM.
Komponen Utama Laporan Biaya Produksi
Secara standar akuntansi biaya, baik nasional (SAK EMKM/SAK ETAP) maupun internasional, laporan biaya produksi tersusun dari tiga komponen utama berikut.
1. Biaya Bahan Baku Langsung (Direct Material Cost)
Seluruh nilai bahan baku yang benar-benar terpakai dalam proses produksi, dihitung dengan rumus: persediaan bahan baku awal ditambah pembelian bahan baku periode berjalan, dikurangi persediaan bahan baku akhir.
2. Biaya Tenaga Kerja Langsung (Direct Labor Cost)
Upah tenaga kerja yang terlibat langsung dalam produksi, misalnya operator jahit pada usaha konveksi atau juru masak pada usaha makanan olahan, bukan gaji staf administrasi atau pemasaran.
3. Biaya Overhead Pabrik (Factory Overhead Cost)
Seluruh biaya produksi tidak langsung, seperti listrik pabrik, penyusutan mesin, bahan penolong, dan gaji supervisor produksi. Komponen ini terbagi menjadi overhead tetap, variabel, dan semi-variabel, pembahasan lengkapnya bisa dilihat pada artikel cara menghitung biaya overhead pabrik di blog Accounting+.
Cara Membuat Laporan Biaya Produksi (Langkah demi Langkah)
Berikut tahapan praktis cara membuat laporan biaya produksi yang dapat diikuti pelaku UMKM secara berurutan setiap akhir periode:
- Kumpulkan seluruh bukti transaksi produksi, nota pembelian bahan baku, slip gaji tenaga kerja produksi, dan tagihan biaya pendukung (listrik, bahan bakar, pemeliharaan mesin).
- Hitung biaya bahan baku yang benar-benar terpakai dengan rumus: persediaan awal + pembelian − persediaan akhir.
- Hitung total biaya tenaga kerja langsung selama periode berjalan.
- Hitung biaya overhead pabrik, lalu alokasikan berdasarkan jam kerja mesin atau unit yang diproduksi.
- Jumlahkan ketiga komponen di atas menjadi total biaya produksi periode berjalan.
- Tambahkan nilai persediaan barang dalam proses (work in process) awal, lalu kurangi persediaan barang dalam proses akhir, untuk memperoleh Harga Pokok Produksi (HPP).
- Bagi HPP dengan jumlah unit yang berhasil diproduksi untuk mendapatkan HPP per unit, angka inilah yang menjadi dasar penetapan harga jual.
Pembahasan rumus dan simulasi angka yang lebih rinci tersedia pada artikel cara hitung HPP produk di blog Accounting+.
Contoh Laporan Biaya Produksi UMKM
Sebagai ilustrasi, berikut contoh laporan biaya produksi sederhana milik usaha konveksi kaos yang memproduksi 1.000 pcs dalam satu bulan:
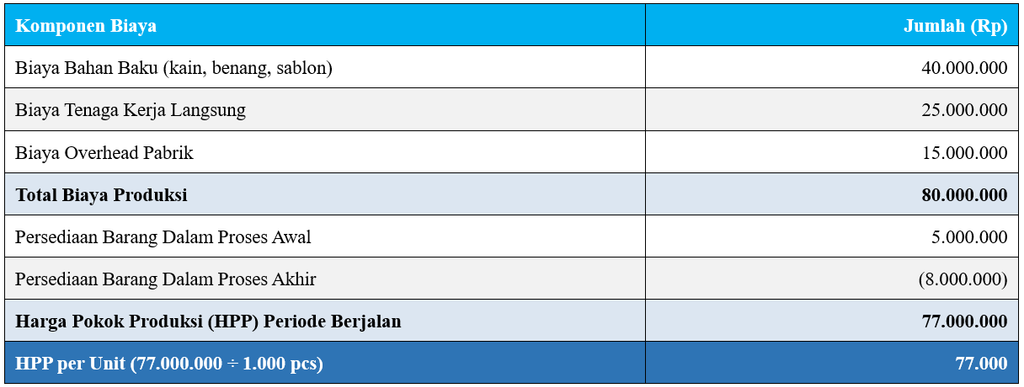
Dari contoh di atas, biaya produksi per pcs kaos adalah Rp77.000. Jika harga jual ditetapkan Rp95.000, margin kotor sekitar 19 persen sebelum dikurangi biaya operasional, informasi yang sulit didapat tanpa laporan biaya produksi yang rutin.
Metode Perhitungan Biaya Produksi
Terdapat dua metode utama yang lazim digunakan, baik dalam standar akuntansi nasional maupun praktik global, untuk menyusun laporan biaya produksi:
1. Full Costing (Metode Penuh)
Memasukkan seluruh biaya produksi, bahan baku, tenaga kerja, serta overhead tetap dan variabel, ke dalam perhitungan HPP. Metode ini paling menyeluruh sehingga direkomendasikan untuk penetapan harga jual dan pelaporan keuangan resmi.
2. Variable Costing (Metode Variabel)
Metode ini hanya memasukkan biaya yang berubah mengikuti volume produksi ke dalam HPP, sementara overhead tetap diperlakukan sebagai beban periode. Variable costing lebih cocok untuk analisis internal jangka pendek, misalnya menghitung titik impas (BEP). Perbedaan biaya tetap dan biaya variabel dibahas lebih dalam pada artikel perbedaan biaya variabel dan biaya tetap di blog Accounting+.
Kesalahan saat Menyusun Laporan Biaya Produksi
Beberapa kesalahan berikut paling sering ditemukan pada UMKM yang baru mulai menyusun laporan biaya produksi secara mandiri:
- Mencampur biaya produksi dengan biaya operasional non-produksi, misalnya biaya pemasaran atau gaji admin kantor.
- Tidak mencatat persediaan barang dalam proses, sehingga HPP yang dihasilkan tidak akurat.
- Biaya overhead pabrik tidak dialokasikan secara proporsional ke setiap unit produk.
- Tidak memisahkan biaya tetap dan biaya variabel, sehingga sulit menghitung titik impas produksi.
Kesalahan tersebut umumnya muncul karena pencatatan masih manual dan terpisah-pisah. Klasifikasi biaya dibahas lebih lanjut pada artikel manajemen biaya UMKM di blog Accounting+.
Susun Laporan Biaya Produksi Lebih Cepat dan Akurat
Menyusun laporan biaya produksi manual di spreadsheet rawan salah rumus dan memakan waktu saat volume produksi naik. Software akuntansi seperti Accounting+ membantu UMKM merekap biaya bahan baku hingga overhead secara otomatis dari transaksi harian, lalu menyajikannya sebagai laporan biaya produksi dan HPP yang siap dipakai untuk menetapkan harga jual maupun melengkapi dokumen pengajuan kredit.
Kesimpulan
Laporan biaya produksi memastikan harga jual sudah menutup seluruh ongkos produksi dan margin tetap sehat. Dengan memahami komponen biaya bahan baku, tenaga kerja, dan overhead pabrik, serta menerapkan metode full costing atau variable costing yang tepat, pelaku usaha dapat menyusun laporan biaya produksi yang akurat setiap periode. Jika pencatatan manual mulai merepotkan seiring pertumbuhan omzet, coba Accounting+ untuk menyusun laporan biaya produksi, HPP, dan laporan keuangan UMKM secara lebih rapi, cepat, dan minim risiko human error.
FAQ Seputar Laporan Biaya Produksi
Apa perbedaan laporan biaya produksi dan Harga Pokok Produksi (HPP)?
Laporan biaya produksi memuat rincian tiga komponen biaya (bahan baku, tenaga kerja, overhead), sedangkan HPP adalah hasil akhir dari laporan tersebut setelah memperhitungkan persediaan barang dalam proses awal dan akhir.
Apakah UMKM kecil tetap perlu membuat laporan biaya produksi?
Perlu, meski dalam format sederhana. Namun bagi UMKM dengan omzet menengah ke atas (di atas Rp100 juta per bulan), laporan biaya produksi yang terstruktur menjadi kebutuhan wajib karena kompleksitas transaksi dan kebutuhan pembiayaan yang lebih besar.
Bagaimana cara menghitung HPP per unit dari laporan biaya produksi?
HPP per unit dihitung dengan membagi total Harga Pokok Produksi periode berjalan dengan jumlah unit yang berhasil diproduksi pada periode yang sama.
Baca Juga: Pengertian Pendapatan dalam Akuntansi, Jenis, Contoh, dan Cara Mencatatnya