
Key Takeaways:
Jurnal umum dan buku besar adalah dua tahap inti dalam siklus akuntansi. Jurnal umum mencatat setiap transaksi secara kronologis berdasarkan bukti transaksi, sementara buku besar mengelompokkan hasil pencatatan tersebut per akun untuk menghasilkan saldo akhir. Keduanya harus disusun berurutan agar laporan keuangan UMKM akurat, mudah diaudit, dan siap dipakai untuk pengajuan pembiayaan.
Apa Itu Jurnal Umum?
Pengertian Jurnal Umum
Jurnal umum adalah catatan akuntansi pertama yang memuat seluruh transaksi keuangan perusahaan secara kronologis, berdasarkan bukti transaksi seperti nota, kuitansi, invoice, atau bukti transfer. Setiap transaksi dicatat dalam format debit dan kredit sesuai akun yang terpengaruh, mengikuti prinsip akuntansi berpasangan (double entry).
Fungsi Jurnal Umum bagi UMKM
- Fungsi historis: mencatat transaksi berurutan sesuai tanggal kejadian.
- Fungsi analitis: memisahkan sisi debit dan kredit pada setiap transaksi.
- Fungsi informatif: menjadi dasar untuk menyusun buku besar dan laporan keuangan.
- Fungsi verifikasi: memudahkan penelusuran apabila terjadi selisih pencatatan.
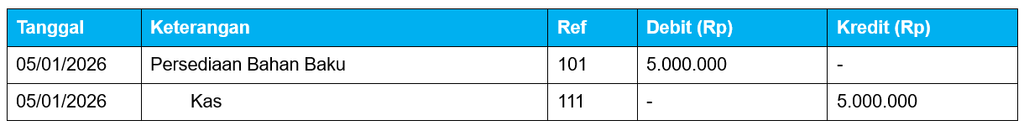
Ilustrasi: pada 5 Januari 2026, sebuah usaha kuliner membeli bahan baku secara tunai senilai Rp5.000.000.
Apa Itu Buku Besar?
Pengertian Buku Besar
Buku besar (general ledger) adalah kumpulan akun yang meringkas seluruh transaksi dari jurnal umum berdasarkan jenis akunnya masing-masing, misalnya akun Kas, Piutang Usaha, Persediaan, atau Modal. Proses memindahkan catatan dari jurnal umum ke buku besar disebut posting.
Fungsi Buku Besar bagi UMKM
- Mengelompokkan transaksi berdasarkan jenis akun.
- Menyediakan saldo akhir setiap akun secara real time.
- Menjadi dasar penyusunan neraca saldo dan laporan keuangan lengkap.
- Memudahkan analisis kondisi keuangan per pos akun tertentu.
Contoh Format Buku Besar
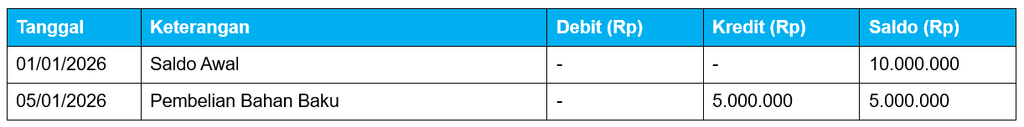
Melanjutkan contoh di atas, berikut posting akun Kas ke buku besar:
Perbedaan Jurnal Umum dan Buku Besar
Meski saling berkaitan erat, jurnal umum dan buku besar memiliki perbedaan mendasar dari sisi fungsi, bentuk, dan urutan penyusunan. Berikut ringkasannya:
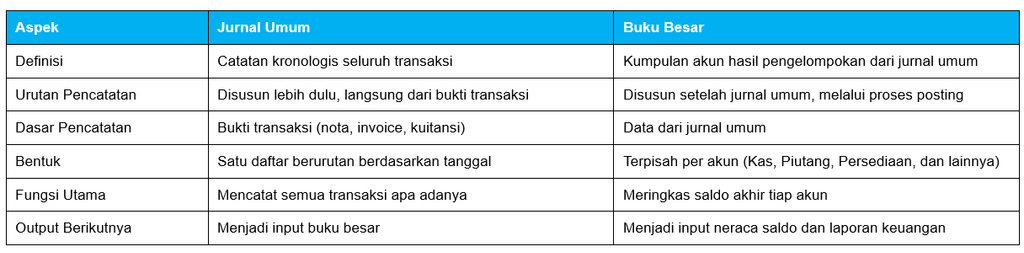
Contoh Penerapan Jurnal Umum dan Buku Besar dalam Transaksi UMKM
Simak ilustrasi penerapan kedua jurnal tersebut pada usaha kuliner “Berkah Jaya” dengan omzet sekitar Rp150 juta per bulan:
- Transaksi terjadi: 10 Januari 2026, penjualan tunai sebesar Rp3.000.000.
- Transaksi dicatat di jurnal umum: akun Kas didebit Rp3.000.000, akun Penjualan dikredit Rp3.000.000.
- Hasil pencatatan di jurnal umum diposting ke buku besar akun Kas dan akun Penjualan masing-masing.
- Proses ini diulang untuk seluruh transaksi selama satu periode (harian, mingguan, atau bulanan).
- Saldo akhir setiap akun pada buku besar direkap menjadi neraca saldo sebagai dasar penyusunan laporan laba rugi dan neraca.
Semakin banyak transaksi harian, semakin besar pula risiko salah hitung jika seluruh proses ini dikerjakan manual menggunakan buku catatan atau spreadsheet biasa.
Tantangan UMKM Mengelola Jurnal Umum dan Buku Besar Secara Manual
- Rawan human error saat menjumlahkan sisi debit dan kredit.
- Proses posting dari jurnal umum ke buku besar memakan waktu, apalagi bila transaksi harian cukup banyak.
- Sulit menelusuri sumber selisih saldo ketika laporan tidak balance.
- Rekap laporan keuangan bulanan jadi lambat, sehingga keputusan bisnis tertunda.
Kesimpulan
Jurnal umum dan buku besar bukan sekadar formalitas akuntansi, melainkan fondasi agar UMKM memiliki data keuangan yang akurat dan bisa dipertanggungjawabkan. Jurnal umum mencatat transaksi apa adanya secara kronologis, sedangkan buku besar mengelompokkannya per akun sehingga saldo tiap pos jelas terlihat. Menguasai keduanya membantu UMKM naik kelas, baik untuk kebutuhan internal maupun saat berhadapan dengan pihak eksternal seperti bank, investor, atau kantor pajak.
Daripada menyusun kedua jurnal tersebut secara manual yang rawan salah hitung, saatnya beralih ke pencatatan otomatis. Coba Accounting+ sekarang dan rasakan kemudahan mengelola pembukuan bisnis Anda tanpa ribet.
FAQ Seputar Jurnal Umum dan Buku Besar
Apa perbedaan utama jurnal umum dan buku besar?
Jurnal umum mencatat seluruh transaksi secara kronologis berdasarkan bukti transaksi, sedangkan buku besar mengelompokkan hasil pencatatan tersebut per akun untuk menampilkan saldo akhir masing-masing akun.
Apakah UMKM wajib membuat jurnal umum dan buku besar?
Secara hukum tidak ada sanksi langsung, namun kedua jurnal tersebut sangat disarankan agar UMKM memiliki laporan keuangan yang akurat, terutama saat mengajukan pinjaman, mengikuti tender, atau melaporkan pajak.
Baca Juga: Jenis Transaksi Keuangan: Fungsi dan Contoh Lengkap