
Key Takeaways:
- Pengendalian pengeluaran operasional lembaga pendidikan dimulai dengan menyusun anggaran berdasarkan kategori kebutuhan dan menetapkan batas biaya yang jelas.
- Membandingkan anggaran dengan realisasi secara berkala membantu pengelola mendeteksi selisih pengeluaran, mengevaluasi penyebabnya, dan menentukan tindakan yang tepat.
- Sistem keuangan digital seperti Accounting+ membantu lembaga pendidikan memantau arus kas, mencatat transaksi, dan mengelola laporan keuangan secara lebih terstruktur.
Cara Mengontrol Pengeluaran Operasional Lembaga Pendidikan agar Sesuai Anggaran
Pengeluaran operasional menjadi bagian penting dalam menjaga kelancaran kegiatan belajar mengajar. Setiap lembaga pendidikan perlu mengalokasikan dana untuk berbagai kebutuhan, mulai dari gaji tenaga pendidik, listrik, internet, alat tulis kantor (ATK), hingga pemeliharaan fasilitas. Namun, banyaknya kebutuhan tersebut membuat pengelola perlu memastikan setiap pengeluaran tetap sesuai dengan anggaran yang tersedia.
Tanpa perencanaan dan pemantauan yang teratur, pengeluaran dapat melampaui rencana dan mengurangi alokasi dana untuk kebutuhan lain yang lebih mendesak. Karena itu, lembaga pendidikan perlu menghubungkan perencanaan anggaran, pencatatan transaksi, dan evaluasi realisasi pengeluaran.
Lalu, bagaimana cara mengontrol pengeluaran operasional lembaga pendidikan agar tetap sesuai anggaran? Berikut langkah-langkah yang dapat diterapkan oleh sekolah, yayasan, maupun institusi pendidikan lainnya.
Apa Itu Pengeluaran Operasional Lembaga Pendidikan?
Pengeluaran operasional lembaga pendidikan adalah biaya yang digunakan untuk mendukung kegiatan administrasi, pembelajaran, dan operasional sehari-hari. Pengelola perlu merencanakan pengeluaran ini agar kegiatan pendidikan berjalan lancar tanpa mengabaikan kemampuan keuangan lembaga.
Beberapa contoh pengeluaran operasional sekolah dan lembaga pendidikan meliputi:
- Gaji dan honorarium tenaga pendidik serta staf administrasi.
- Biaya listrik, air, internet, dan komunikasi.
- Pembelian ATK serta bahan pembelajaran.
- Pemeliharaan gedung, ruang kelas, dan peralatan.
- Pengadaan barang dan kebutuhan administrasi.
Setiap kategori pengeluaran membutuhkan alokasi yang jelas. Jika pengelola tidak merencanakan biaya berdasarkan kebutuhan, pengeluaran yang tampak kecil sekalipun dapat menumpuk dan memengaruhi anggaran secara keseluruhan.
Mengapa Pengeluaran Operasional Sekolah Sulit Dikontrol?
Mengontrol biaya operasional bukan sekadar mengurangi pengeluaran. Pengelola juga perlu memastikan bahwa setiap biaya memiliki tujuan yang jelas dan mendukung kegiatan lembaga.
Berikut beberapa penyebab pengeluaran operasional sekolah sulit dikendalikan.
Anggaran tidak dirinci berdasarkan kebutuhan
Anggaran yang hanya mencantumkan total biaya belum memberikan gambaran mengenai batas pengeluaran setiap kategori. Akibatnya, pengelola sulit menentukan apakah pembelian ATK, pemeliharaan fasilitas, atau biaya utilitas masih sesuai rencana.
Transaksi tersebar di berbagai catatan
Pencatatan melalui buku kas, kuitansi, spreadsheet, dan rekening yang berbeda dapat menyulitkan proses rekapitulasi. Jika staf terlambat mencatat transaksi, pengelola mungkin tidak memperoleh gambaran keuangan yang akurat.
Evaluasi pengeluaran terlambat
Pemeriksaan yang hanya dilakukan pada akhir bulan membuat pengelola berisiko terlambat mengetahui pembengkakan biaya. Padahal, evaluasi secara berkala membantu mereka menemukan selisih anggaran lebih awal dan menentukan tindakan yang diperlukan.
6 Cara Mengontrol Pengeluaran Operasional agar Sesuai Anggaran
Lembaga pendidikan dapat menerapkan langkah-langkah berikut untuk mengelola pengeluaran secara lebih terstruktur.
1. Susun anggaran berdasarkan kategori kebutuhan
Mulailah dengan mengidentifikasi kebutuhan operasional selama periode tertentu, misalnya satu bulan atau satu tahun ajaran. Kelompokkan pengeluaran berdasarkan kategori, seperti gaji, utilitas, ATK, pemeliharaan, dan pengadaan barang.
Tentukan prioritas berdasarkan kebutuhan pembelajaran, kondisi fasilitas, serta kemampuan keuangan lembaga. Perencanaan ini membantu pengelola mengetahui tujuan penggunaan dana dan mengurangi pengeluaran yang tidak memiliki prioritas jelas.
2. Tetapkan batas anggaran setiap kategori
Setelah menyusun daftar kebutuhan, tentukan alokasi biaya untuk setiap kategori. Misalnya, pengelola menetapkan anggaran bulanan khusus untuk listrik, internet, ATK, dan pemeliharaan fasilitas.
Sampaikan batas anggaran tersebut kepada staf yang bertanggung jawab atas pengeluaran. Dengan begitu, setiap pengajuan biaya dapat diperiksa berdasarkan alokasi yang tersedia sebelum pengelola menyetujui transaksi.
3. Catat setiap transaksi secara konsisten
Catat seluruh transaksi secara rutin dengan mencantumkan tanggal, nominal, kategori pengeluaran, tujuan transaksi, dan bukti pembayaran. Pastikan setiap transaksi masuk ke kategori yang tepat agar pengelola dapat menelusuri penggunaan dana dengan mudah.
Hindari menunda pencatatan hingga akhir bulan. Data yang lengkap dan mutakhir membantu pengelola memantau kondisi kas serta menyiapkan laporan pengeluaran secara lebih akurat.
Untuk memahami jenis transaksi yang umum terjadi di lembaga pendidikan, lihat juga Jenis Transaksi Keuangan yang Perlu Dicatat Lembaga Pendidikan.
4. Bandingkan anggaran dengan realisasi pengeluaran
Anggaran menunjukkan biaya yang direncanakan, sedangkan realisasi menunjukkan biaya yang benar-benar dikeluarkan. Pengelola perlu membandingkan keduanya secara berkala untuk mengetahui apakah penggunaan dana masih sesuai rencana.
Lakukan pemeriksaan berdasarkan kategori dan periode. Jika biaya listrik meningkat atau pembelian perlengkapan melampaui alokasi, pengelola dapat segera menelusuri penyebabnya sebelum selisih tersebut memengaruhi kebutuhan lain.
5. Analisis selisih dan cari penyebabnya
Selisih anggaran tidak selalu menunjukkan pemborosan. Pengeluaran dapat meningkat karena kenaikan harga, perbaikan fasilitas yang mendesak, atau kebutuhan pembelajaran yang belum masuk dalam perencanaan awal.
Karena itu, periksa penyebab setiap selisih sebelum mengambil keputusan. Jika pengeluaran berasal dari kebutuhan mendesak, pengelola dapat mengevaluasi alokasi lain sesuai kebijakan lembaga. Namun, jika selisih muncul akibat pembelian berulang atau perencanaan yang kurang tepat, perbaiki proses pengajuan dan pengendalian biaya.
6. Lakukan evaluasi dan penyesuaian anggaran
Jadwalkan evaluasi pengeluaran secara mingguan atau bulanan sesuai volume transaksi dan kebutuhan lembaga. Gunakan hasil evaluasi untuk menentukan apakah anggaran perlu disesuaikan atau proses pengadaan perlu diperbaiki.
Setiap perubahan anggaran sebaiknya mengikuti prosedur persetujuan yang berlaku. Dokumentasikan alasan perubahan agar pengelola dapat menelusuri keputusan keuangan dan menggunakannya sebagai bahan perencanaan periode berikutnya.
Cara Membandingkan Anggaran dan Realisasi Pengeluaran
Pengelola dapat menggunakan tabel sederhana untuk mengetahui kategori biaya yang melampaui anggaran. Berikut contoh ilustrasi anggaran dan realisasi pengeluaran operasional selama satu bulan.
| Kategori | Anggaran | Realisasi | Selisih |
| Utilitas | Rp3.000.000 | Rp3.400.000 | +Rp400.000 |
| ATK | Rp1.500.000 | Rp1.200.000 | −Rp300.000 |
| Pemeliharaan | Rp2.000.000 | Rp2.300.000 | +Rp300.000 |
| Total | Rp6.500.000 | Rp6.900.000 | +Rp400.000 |
Catatan: Angka diatas merupakan ilustrasi, bukan data aktual lembaga pendidikan.
Untuk menghitung selisih, gunakan rumus berikut:
Selisih anggaran = Realisasi pengeluaran − Anggaran
Berdasarkan contoh tersebut, pengeluaran utilitas melampaui anggaran sebesar Rp400.000, sedangkan biaya pemeliharaan melampaui anggaran sebesar Rp300.000. Sebaliknya, pengeluaran ATK masih menyisakan alokasi Rp300.000.
Secara keseluruhan, realisasi pengeluaran mencapai Rp6.900.000 atau Rp400.000 di atas total anggaran. Pengelola perlu memeriksa penyebab selisih tersebut dan menentukan tindakan sesuai kebutuhan serta kebijakan lembaga. Evaluasi ini membantu pengelola mengambil keputusan berdasarkan data, bukan perkiraan semata.
Bagaimana Teknologi Membantu Mengontrol Pengeluaran Lembaga Pendidikan?
Penggunaan sistem keuangan digital dapat membantu lembaga pendidikan mengelola transaksi, memantau arus kas, dan menyusun laporan keuangan secara lebih terstruktur. Pengelola tidak perlu hanya mengandalkan rekapitulasi manual untuk memahami kondisi keuangan lembaga.
Sistem yang sesuai dapat membantu pengelola menelusuri transaksi dan meninjau laporan berdasarkan data yang tercatat. Jika sistem menyediakan fitur anggaran, pengelola juga dapat membandingkan rencana biaya dengan realisasi untuk mengidentifikasi selisih pengeluaran.
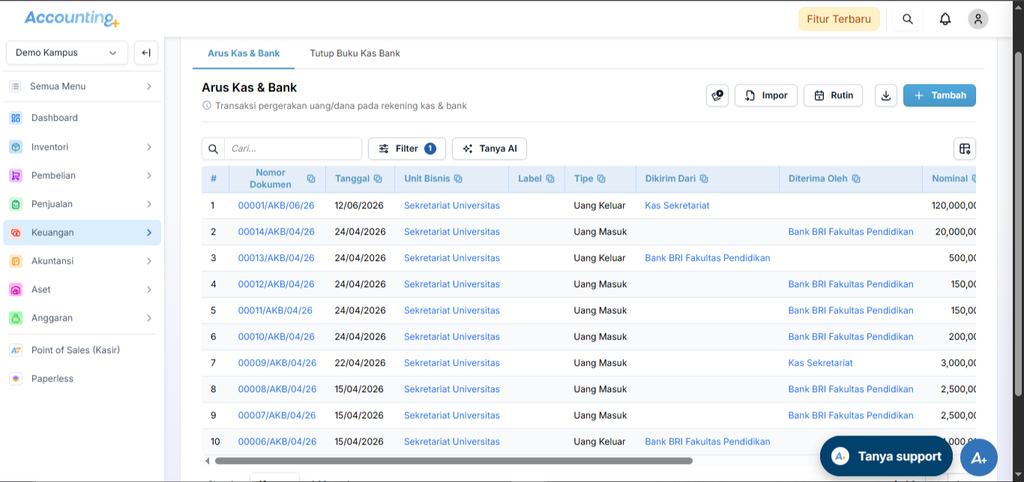
Tampilan fitur Arus Kas & Bank Accounting+ untuk membantu pencatatan dan pemantauan pergerakan dana lembaga pendidikan.
Accounting+ dapat menjadi salah satu solusi yang dipertimbangkan lembaga pendidikan. Fitur arus kas dan bank membantu pencatatan serta pemantauan pergerakan dana, sedangkan fitur laporan keuangan mendukung penyusunan informasi keuangan lembaga. Fitur tambahan anggaran juga relevan bagi lembaga yang membutuhkan pemantauan antara rencana dan realisasi biaya.
Dengan memilih sistem sesuai kebutuhan, pengelola dapat membangun proses pengendalian keuangan yang lebih teratur dan mendukung pengambilan keputusan berdasarkan informasi yang tersedia.
Kesimpulan
Mengontrol pengeluaran operasional lembaga pendidikan membutuhkan anggaran yang terperinci, pencatatan transaksi yang konsisten, serta evaluasi rutin terhadap realisasi biaya. Dengan memahami penyebab selisih dan mengambil tindakan yang tepat, pengelola dapat menjaga penggunaan dana tetap terarah tanpa mengabaikan kebutuhan pembelajaran.
Untuk mendukung proses tersebut, pelajari Accounting+ dan sesuaikan fitur pengelolaan keuangannya dengan kebutuhan lembaga pendidikan Anda.
Baca Juga: Cara Mengelola Pemasukan dan Pengeluaran Lembaga Pendidikan