
Key Takeaways:
Ada 10 jenis pinjaman untuk modal usaha yang bisa diakses UMKM Indonesia: KUR, kredit modal kerja, kredit investasi, KTA, pinjaman daring (pindar/P2P lending), invoice financing, modal ventura, koperasi simpan pinjam, gadai, dan leasing. Masing-masing berbeda dari sisi plafon, agunan, bunga, dan kecepatan cair. Kuncinya: pilih yang sesuai kebutuhan arus kas, bukan yang paling cepat cair.
Apa Itu Pinjaman untuk Modal Usaha?
Pinjaman untuk modal usaha adalah fasilitas pendanaan dari lembaga keuangan atau pihak ketiga yang digunakan untuk membiayai kebutuhan bisnis, baik operasional harian (modal kerja) maupun pembelian aset jangka panjang (investasi). Berbeda dari pinjaman konsumtif, kelayakannya dinilai dari kemampuan usaha menghasilkan arus kas, bukan gaji pemilik.
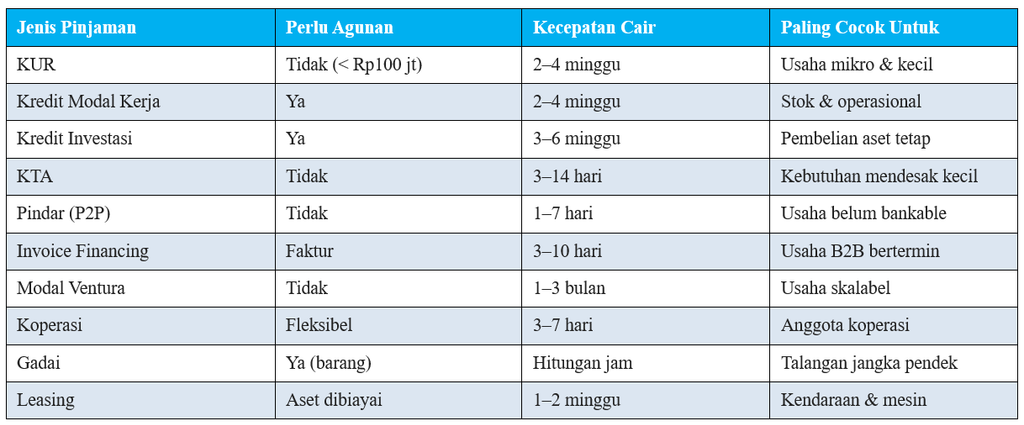
10 Jenis Pinjaman untuk Modal Usaha dan Perbandingannya
1. Kredit Usaha Rakyat (KUR)
Kredit modal usaha bersubsidi bunga dari pemerintah, disalurkan lewat bank penyalur dengan plafon Rp10 juta–Rp500 juta. Target penyaluran KUR nasional 2026 mencapai Rp308,41 triliun.
- Kelebihan: bunga paling rendah di antara semua opsi, plafon mikro di bawah Rp100 juta umumnya tanpa agunan tambahan.
- Kekurangan: kuota terbatas dan antrean panjang, penggunaan dana dibatasi untuk sektor tertentu.
2. Kredit Modal Kerja (KMK)
Pinjaman untuk modal usaha yang membiayai siklus operasional: pembelian bahan baku, stok barang, hingga gaji karyawan. Tenor umumnya 1–3 tahun dan bisa berbentuk rekening koran (plafon yang bisa ditarik-turun sesuai kebutuhan).
- Kelebihan: plafon besar dan fleksibel, cocok untuk usaha dengan siklus penjualan musiman.
- Kekurangan: wajib agunan untuk plafon di atas Rp100 juta dan menuntut laporan keuangan rapi.
3. Kredit Investasi
Pembiayaan jangka panjang untuk aset tetap: mesin produksi, kendaraan operasional, atau renovasi tempat usaha. Tenor bisa mencapai 5–10 tahun.
- Kelebihan: cicilan ringan karena tenor panjang, tidak mengganggu arus kas harian.
- Kekurangan: proses analisis paling ketat, biasanya butuh proyeksi keuangan multi-tahun.
4. Kredit Tanpa Agunan (KTA)
Pinjaman modal usaha tanpa jaminan aset, plafon umumnya Rp5 juta–Rp300 juta dengan tenor 1–5 tahun.
- Kelebihan: tidak perlu agunan dan proses relatif cepat.
- Kekurangan: bunga jauh lebih tinggi dari KUR, plafon terbatas, sering dinilai dari profil pribadi bukan bisnis.
5. Pinjaman Daring (Pindar/P2P Lending)
Pembiayaan dari platform fintech lending berizin OJK. Penilaiannya memanfaatkan data transaksi digital, sehingga terbuka bagi usaha yang belum bankable.
- Kelebihan: pencairan cepat (1–7 hari kerja), syarat dokumen lebih ringan.
- Kekurangan: bunga efektif tinggi, tenor pendek. Pastikan platform terdaftar di OJK sebelum mengajukan.
6. Invoice Financing (Anjak Piutang)
Dana tunai dicairkan dengan menjaminkan faktur penjualan yang belum jatuh tempo, umumnya 70–80% dari nilai invoice. Cocok untuk usaha B2B dengan termin pembayaran 30–90 hari.
- Kelebihan: mengubah piutang menjadi kas tanpa menambah utang jangka panjang.
- Kekurangan: hanya bisa diakses jika pelanggan Anda berupa perusahaan dengan rekam jejak baik.
7. Modal Ventura
Pendanaan berupa penyertaan modal (ekuitas) atau obligasi konversi dari perusahaan modal ventura, bukan utang murni.
- Kelebihan: tidak ada beban cicilan bulanan, biasanya disertai pendampingan bisnis.
- Kekurangan: pemilik melepas sebagian kepemilikan dan kendali atas keputusan strategis.
8. Koperasi Simpan Pinjam
Pinjaman untuk modal usaha dari koperasi tempat pelaku usaha terdaftar sebagai anggota.
- Kelebihan: syarat sederhana, proses cepat, ada pembagian Sisa Hasil Usaha (SHU).
- Kekurangan: plafon terbatas dan wajib menjadi anggota lebih dulu.
9. Gadai (Pegadaian)
Pinjaman jangka pendek dengan jaminan barang bergerak seperti emas, BPKB, atau sertifikat.
- Kelebihan: cair dalam hitungan jam, tidak perlu riwayat kredit.
- Kekurangan: tenor pendek (umumnya 4 bulan) dan barang berisiko dilelang jika gagal bayar.
10. Leasing atau Pembiayaan Multiguna
Pembiayaan dari perusahaan multifinance untuk pembelian alat berat, mesin, atau kendaraan operasional.
- Kelebihan: aset yang dibeli berfungsi sekaligus sebagai jaminan, uang muka relatif ringan.
- Kekurangan: total biaya lebih mahal dibanding kredit investasi bank.
Cara Memilih Pinjaman untuk Modal Usaha yang Tepat
- Tentukan tujuan penggunaannya. Kebutuhan modal kerja jangka pendek jangan dibiayai dengan kredit bertenor 10 tahun, dan sebaliknya.
- Hitung kemampuan bayar. Idealnya total cicilan bulanan tidak melebihi 30–40% laba bersih usaha.
- Bandingkan bunga efektif, bukan bunga flat. Dua penawaran dengan angka yang terlihat sama bisa berbeda jauh biaya totalnya.
- Periksa legalitas pemberi pinjaman di daftar resmi OJK sebelum menandatangani perjanjian apa pun.
- Siapkan laporan keuangan minimal 6–12 bulan terakhir, karena hampir semua opsi pinjaman untuk modal usaha memintanya.
Untuk poin terakhir, pastikan dokumen seperti laporan laba rugi dan arus kas tersedia dan konsisten. Panduan menyusunnya bisa dibaca di Contoh Laporan Keuangan Usaha, sementara untuk pengajuan kredit investasi Anda juga perlu menyiapkan proyeksi keuangan yang realistis.
Kesalahan yang Sering Terjadi Saat Mengambil Pinjaman Modal Usaha
- Mengambil plafon maksimal, bukan sesuai kebutuhan riil.
- Mencampur rekening usaha dengan rekening pribadi, sehingga mutasi sulit diverifikasi bank.
- Menutup satu pinjaman dengan pinjaman baru tanpa memperbaiki arus kas.
- Tidak membaca detail biaya administrasi, provisi, dan asuransi kredit di akad.
Sebagian besar kesalahan ini berakar pada pencatatan keuangan yang belum rapi. Accounting+ membantu memisahkan transaksi usaha, memantau arus kas, dan menghasilkan laporan laba rugi secara otomatis, sehingga Anda tahu berapa besar cicilan yang benar-benar sanggup ditanggung bisnis.
Kesimpulan
Tidak ada satu jenis pinjaman untuk modal usaha yang terbaik untuk semua kondisi. KUR unggul di sisi bunga, pindar unggul di kecepatan, invoice financing cocok untuk usaha B2B, dan modal ventura relevan bagi bisnis yang mengejar skala. Yang membedakan pengajuan yang lolos dan ditolak biasanya bukan jenis pinjamannya, melainkan seberapa siap data keuangan Anda.
Mulai rapikan pembukuan sebelum mengajukan pinjaman untuk modal usaha. Dengan Accounting+, pencatatan transaksi, laporan keuangan, dan analisis arus kas tersusun otomatis dalam satu sistem berbasis cloud, siap dilampirkan kapan pun bank atau lembaga pembiayaan memintanya.
FAQ Seputar Pinjaman untuk Modal Usaha
Pinjaman untuk modal usaha apa yang bunganya paling rendah?
KUR memiliki bunga paling rendah karena disubsidi pemerintah, namun kuota dan sektor penggunaannya dibatasi.
Apakah bisa mendapat pinjaman modal usaha tanpa agunan?
Bisa, melalui KUR mikro dengan plafon di bawah Rp100 juta, KTA, atau pinjaman daring berizin OJK. Konsekuensinya, plafon lebih kecil atau bunga lebih tinggi.
Berapa lama proses pencairan pinjaman untuk modal usaha?
Bervariasi: gadai bisa cair dalam hitungan jam, pindar 1–7 hari, sedangkan kredit bank umumnya 2–6 minggu tergantung plafon dan agunan.
Apa dokumen wajib untuk mengajukan pinjaman modal usaha?
Umumnya KTP, NPWP, NIB atau izin usaha, laporan keuangan 1–2 tahun terakhir, mutasi rekening 3–6 bulan, dan dokumen agunan jika disyaratkan.
Baca Juga: Laporan Keuangan Usaha Pertanian: Cara Membuat dan Contoh Lengkap