
Key Takeaways
Biaya dibayar dimuka adalah pengeluaran yang sudah dibayar tunai hari ini, tetapi manfaatnya baru diterima pada periode berikutnya. Karena itu dicatat sebagai aset lancar, bukan beban.Jenis yang paling sering muncul di UMKM: sewa, asuransi, pajak, iklan, langganan software, dan perlengkapan.
Pencatatan dilakukan dua tahap: jurnal saat pembayaran, lalu jurnal penyesuaian setiap akhir periode sebesar porsi manfaat yang sudah terpakai.
Kesalahan paling umum: membebankan seluruh pembayaran di bulan transaksi, sehingga laba bulan itu terlihat anjlok.
Apa Itu Biaya Dibayar Dimuka?
Biaya dibayar dimuka (prepaid expense) adalah pembayaran atas barang atau jasa yang manfaat ekonominya baru akan dinikmati perusahaan pada satu periode akuntansi atau lebih ke depan. Karena manfaatnya belum terpakai, nilai tersebut masih melekat pada perusahaan dan diklasifikasikan sebagai aset lancar di laporan posisi keuangan.
Logikanya sederhana: pada saat dibayar, perusahaan belum kehilangan nilai apa pun. Kas hanya berubah bentuk menjadi hak atas jasa di masa depan. Nilai itu baru berubah menjadi beban seiring waktu berjalan, sesuai prinsip matching principle, beban diakui pada periode yang sama dengan pendapatan yang dihasilkannya.
Mengapa Biaya Dibayar Dimuka Masuk Kategori Aset?
- Memiliki manfaat ekonomi masa depan yang dapat diukur secara andal.
- Dikuasai perusahaan, usaha berhak menuntut jasa tersebut bila belum diberikan.
- Umumnya habis dalam waktu kurang dari 12 bulan, sehingga masuk kelompok aset lancar.
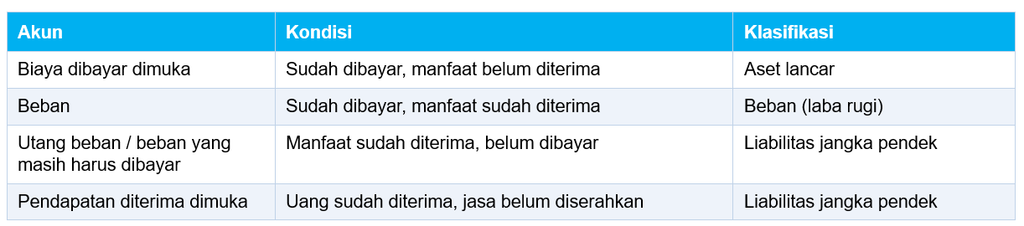
Perbedaan Biaya Dibayar Dimuka, Beban, dan Utang Beban
Tiga istilah ini sering tertukar dalam pembukuan harian. Perbedaannya terletak pada waktu pembayaran dibandingkan waktu manfaat diterima.
Jenis-jenis Biaya Dibayar Dimuka yang Umum di UMKM
Semakin besar skala usaha, semakin banyak kontrak berjangka yang dibayar sekaligus. Jenis yang paling sering ditemukan:
- Sewa dibayar dimuka: Sewa ruko, gudang, atau kantor yang dibayar per semester atau per tahun.
- Asuransi dibayar dimuka: Premi asuransi gudang, kendaraan operasional, atau pengangkutan barang.
- Pajak dibayar dimuka: PPh Pasal 22, 23, atau 25 yang dapat dikreditkan di akhir tahun pajak; bandingkan dengan skema PPh Final UMKM.
- Iklan dibayar dimuka: Paket iklan digital, billboard, atau endorsement berjangka.
- Langganan software dibayar dimuka: Lisensi tahunan software akuntansi, POS, atau sistem gudang.
- Bunga dibayar dimuka: Bunga yang dipotong di awal pencairan kredit modal kerja.
Cara Membuat Pencatatan Biaya Dibayar Dimuka
Pencatatan biaya dibayar dimuka selalu terdiri atas dua tahap: jurnal pada saat transaksi dan jurnal penyesuaian pada akhir periode. Berikut langkahnya:
- Identifikasi periode manfaat. Tentukan tanggal mulai dan berakhirnya kontrak.
- Hitung nilai manfaat per bulan. Bagi total pembayaran dengan jumlah bulan periode manfaat.
- Catat jurnal saat pembayaran. Debit biaya dibayar dimuka, kredit kas atau bank.
- Buat jurnal penyesuaian tiap akhir bulan. Debit beban terkait, kredit biaya dibayar dimuka sebesar porsi terpakai.
- Cocokkan saldo akhir. Saldo di neraca = sisa bulan manfaat × nilai per bulan.
- Sajikan sebagai aset lancar di laporan posisi keuangan, umumnya setelah piutang usaha dan persediaan.
Metode Harta vs Metode Beban
Ada dua pendekatan yang diakui. Pilih satu dan terapkan konsisten:
- Metode harta (aset): Pembayaran langsung dicatat ke akun aset, lalu porsi terpakai dipindahkan ke beban. Paling mudah diaudit dan paling disarankan.
- Metode beban: Pembayaran dicatat sebagai beban, lalu porsi yang belum terpakai dipindahkan kembali ke akun aset.
Contoh Biaya Dibayar Dimuka dan Jurnalnya
Contoh 1: Sewa Gudang Dibayar Dimuka
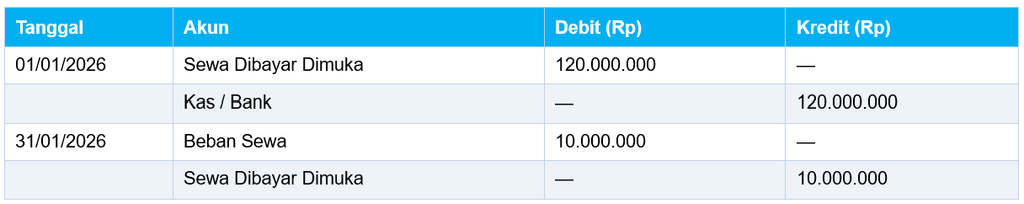
CV Sinar Rejeki, distributor bahan bangunan beromzet sekitar Rp450 juta per bulan, membayar sewa gudang Rp120.000.000 untuk 12 bulan pada 1 Januari 2026. Manfaat per bulan = Rp120.000.000 : 12 = Rp10.000.000.
Jurnal saat pembayaran dan jurnal penyesuaian bulan pertama:
Pergerakan saldo sepanjang tahun:
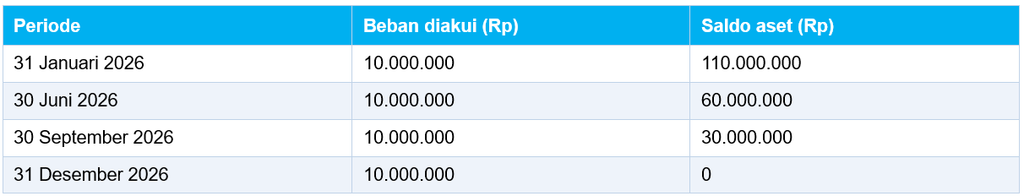
Beban sewa di laporan laba rugi tetap Rp10.000.000 setiap bulan, bukan Rp120.000.000 di Januari saja. Inilah alasan biaya dibayar dimuka penting bagi usaha yang membaca tren laba bulanan.
Contoh 2: Asuransi Dibayar Dimuka Lintas Tahun
Pada 1 Oktober 2026 perusahaan membayar premi asuransi gudang Rp24.000.000 untuk 12 bulan, atau Rp2.000.000 per bulan.
- Per 31 Desember 2026, manfaat terpakai 3 bulan = Rp6.000.000 diakui sebagai beban asuransi tahun 2026.
- Sisa Rp18.000.000 disajikan sebagai biaya dibayar dimuka pada aset lancar, lalu dibebankan bertahap sepanjang Januari – September 2027.
Catatan Penting
Jangan mencampur biaya dibayar dimuka dengan uang muka pembelian barang. Uang muka persediaan dicatat pada akun terpisah karena akan berubah menjadi persediaan, bukan beban periodik.
Kesalahan yang Sering Terjadi dalam Mencatat Biaya Dibayar Dimuka
- Membebankan seluruh nilai kontrak pada bulan pembayaran, sehingga laba bulan tersebut turun drastis tanpa alasan operasional.
- Lupa membuat jurnal penyesuaian bulanan, sehingga saldo aset di neraca terus menumpuk dan tidak mencerminkan sisa manfaat.
- Tidak menyimpan dokumen kontrak sebagai dasar perhitungan amortisasi, sehingga sulit ditelusuri saat audit.
- Mencampur pembayaran pribadi pemilik dengan biaya usaha; prinsip pemisahan entitas dibahas pada panduan akuntansi untuk pemula.
Kesimpulan
Biaya dibayar dimuka bukan sekadar istilah teknis, melainkan alat untuk membaca kinerja usaha secara jujur dari bulan ke bulan. Dengan mencatatnya sebagai aset lancar dan mengamortisasinya bertahap, laporan laba rugi tidak lagi bergelombang hanya karena jadwal pembayaran kontrak. Bagi usaha beromzet menengah ke atas, konsistensi inilah yang membedakan pembukuan yang dipercaya bank dari catatan kas biasa.
Jika pencatatan biaya dibayar dimuka di usaha Anda masih dikerjakan manual, coba kelola dengan Accounting+ dan lihat sendiri bagaimana jadwal amortisasi otomatis merapikan neraca Anda setiap akhir bulan.
FAQ Seputar Biaya Dibayar Dimuka
Apakah biaya dibayar dimuka termasuk aset atau beban?
Termasuk aset, tepatnya aset lancar, selama manfaatnya belum digunakan. Nilainya baru berpindah menjadi beban secara bertahap melalui jurnal penyesuaian.
Apa perbedaan biaya dibayar dimuka dan beban dibayar dimuka?
Keduanya merujuk pada hal yang sama. Istilah “beban dibayar dimuka” lazim dalam literatur akuntansi formal, sedangkan “biaya dibayar dimuka” lebih umum dipakai dalam pembukuan sehari-hari.
Bagaimana jika periode manfaat melewati tutup tahun?
Bebankan hanya porsi bulan yang sudah terpakai di tahun berjalan. Sisanya tetap dilaporkan sebagai biaya dibayar dimuka pada neraca akhir tahun dan dibebankan pada tahun berikutnya.
Baca Juga: Pengertian Pendapatan dalam Akuntansi, Jenis, Contoh, dan Cara Mencatatnya