
Key Takeaways:
- Membandingkan anggaran dan realisasi keuangan membantu lembaga pendidikan mengetahui kesesuaian pengeluaran dengan rencana serta mengidentifikasi kategori biaya yang mengalami selisih.
- Evaluasi selisih anggaran perlu mempertimbangkan penyebab perubahan biaya, kelengkapan transaksi, dan pemenuhan kebutuhan agar pengelola dapat menentukan tindakan korektif yang tepat.
- Monitoring anggaran secara berkala dan pencatatan keuangan yang terstruktur membantu lembaga mengevaluasi penggunaan dana serta menyusun perencanaan keuangan yang lebih realistis.
Cara Membandingkan Anggaran dan Realisasi Keuangan Lembaga Pendidikan
Lembaga pendidikan perlu memastikan bahwa pengeluaran berjalan sesuai rencana keuangan. Namun, memiliki anggaran saja belum cukup. Pengelola juga perlu memantau transaksi aktual untuk mengetahui apakah dana digunakan sesuai alokasi, kategori biaya mana yang mengalami selisih, dan tindakan apa yang perlu dilakukan.
Perbandingan anggaran dan realisasi membantu pengelola yayasan, kepala sekolah, serta staf keuangan mengevaluasi penggunaan dana secara lebih terukur. Proses ini juga dapat menjadi dasar untuk memperbaiki perencanaan keuangan pada periode berikutnya.
Lalu, bagaimana cara membandingkan anggaran dan realisasi keuangan lembaga pendidikan? Berikut langkah-langkah yang dapat diterapkan.
Apa Itu Anggaran dan Realisasi Keuangan?
Anggaran merupakan rencana penerimaan dan pengeluaran yang ditetapkan untuk periode tertentu. Dalam lembaga pendidikan, anggaran dapat mencakup gaji tenaga pendidik, biaya utilitas, perlengkapan pembelajaran, pemeliharaan fasilitas, dan kebutuhan operasional lainnya.
Sementara itu, realisasi keuangan menunjukkan penerimaan dan pengeluaran yang benar-benar terjadi selama periode tersebut.
Pengelola perlu membandingkan kedua data ini untuk mengetahui apakah pelaksanaan keuangan sesuai dengan rencana. Jika realisasi pengeluaran melebihi anggaran, misalnya, pengelola perlu memeriksa penyebabnya sebelum menentukan tindakan korektif.
Untuk memahami dasar penyusunan dan pengelolaan anggaran, baca juga artikel Anggaran Lembaga Pendidikan: Pengertian, Fungsi, dan Cara Mengelolanya.
Mengapa Monitoring Anggaran Penting bagi Lembaga Pendidikan?
Monitoring anggaran membantu lembaga mengevaluasi penggunaan dana berdasarkan data aktual, bukan hanya perkiraan.
Ada beberapa manfaat yang dapat diperoleh dari proses ini:
- Mengetahui penyimpangan anggaran. Pengelola dapat menemukan kategori pengeluaran yang melebihi alokasi atau belum menggunakan dana sesuai rencana.
- Mendeteksi perubahan kebutuhan. Kenaikan harga, kebutuhan fasilitas, atau perubahan aktivitas dapat memengaruhi pengeluaran aktual.
- Menilai kecukupan alokasi dana. Pengelola dapat mengevaluasi apakah anggaran yang ditetapkan sudah sesuai dengan kebutuhan operasional.
- Menentukan tindakan korektif. Hasil monitoring membantu lembaga memutuskan apakah perlu mengendalikan biaya, menyesuaikan alokasi, atau memperbaiki perencanaan berikutnya.
Monitoring secara berkala juga membantu pengelola mengidentifikasi masalah lebih awal, sebelum selisih anggaran memengaruhi kebutuhan operasional lainnya.
Cara Membandingkan Anggaran dan Realisasi Keuangan
Pengelola dapat melakukan perbandingan anggaran dan realisasi melalui lima langkah berikut:
1. Siapkan Data Anggaran dan Transaksi Aktual
Kumpulkan dokumen anggaran yang telah disetujui serta catatan penerimaan dan pengeluaran selama periode yang sama.
Data dapat bersumber dari dokumen anggaran, bukti transaksi, catatan pembayaran, rekening bank, dan laporan keuangan. Pastikan transaksi yang terjadi sudah dicatat dan didukung dokumen yang relevan.
Gunakan periode yang konsisten, misalnya anggaran dan realisasi untuk bulan September. Membandingkan anggaran bulanan dengan transaksi dari beberapa bulan sekaligus dapat menghasilkan kesimpulan yang keliru.
2. Kelompokkan Data Berdasarkan Kategori Biaya
Susun anggaran dan realisasi berdasarkan kategori yang sama agar perbandingan lebih mudah dilakukan.
Contohnya meliputi gaji dan honorarium, utilitas, alat tulis kantor (ATK), perlengkapan pembelajaran, serta pemeliharaan fasilitas.
Pengelompokan ini membantu pengelola melihat kategori mana yang mengalami selisih. Jika hanya melihat total pengeluaran, kenaikan biaya pada satu kategori dapat tertutupi oleh pengeluaran kategori lain yang lebih rendah.
3. Hitung Selisih Anggaran dan Realisasi
Setelah data siap, hitung selisih antara realisasi dan anggaran menggunakan rumus berikut:
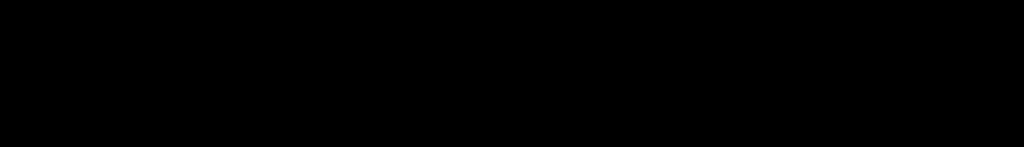
Jika hasilnya positif, pengeluaran aktual melebihi anggaran. Jika hasilnya negatif, pengeluaran aktual berada di bawah anggaran.
Sebagai contoh, sekolah menganggarkan biaya utilitas sebesar Rp3.000.000, tetapi realisasi pengeluarannya mencapai Rp3.400.000. Artinya, terdapat kelebihan pengeluaran sebesar Rp400.000.
Pengelola juga dapat menghitung persentase realisasi dengan membagi realisasi pengeluaran dengan anggaran, lalu mengalikannya dengan 100%. Jika realisasi Rp3.400.000 dari anggaran Rp3.000.000, persentase realisasinya sekitar 113,3%.
4. Identifikasi Penyebab Selisih
Selisih anggaran tidak selalu menunjukkan pemborosan. Pengeluaran yang lebih tinggi dapat terjadi karena kenaikan harga atau kebutuhan mendesak. Sebaliknya, realisasi yang lebih rendah belum tentu berarti pengelolaan sudah efisien karena kebutuhan yang direncanakan mungkin belum terpenuhi.
Karena itu, periksa bukti transaksi dan penyebab perubahan biaya. Pastikan juga apakah pengeluaran tersebut memang diperlukan, sudah disetujui, dan sesuai dengan ketentuan penggunaan dana yang berlaku.
5. Catat dan Evaluasi
Setelah penyebab selisih diketahui, tentukan tindakan selanjutnya yang sesuai. Jika pengeluaran meningkat karena kebutuhan rutin yang memang bertambah, lembaga dapat mengevaluasi kecukupan alokasi untuk periode berikutnya. Jika terdapat pengeluaran yang tidak sesuai rencana, pengelola perlu memeriksa penyebabnya dan menerapkan prosedur pengendalian yang berlaku.
Catat hasil evaluasi, alasan perubahan, serta keputusan yang diambil. Adanya catatan evaluasi ini dapat menjadi acuan saat menyusun anggaran berikutnya dan membantu pihak terkait memahami dasar pengambilan keputusan.
Contoh Analisis Anggaran dan Realisasi Sekolah
Berikut ilustrasi perbandingan pengeluaran operasional sekolah selama satu bulan.
| Kategori Pengeluaran | Anggaran | Realisasi | Selisih |
| Gaji dan honorarium | Rp15.000.000 | Rp15.000.000 | Rp0 |
| Utilitas | Rp3.000.000 | Rp3.200.000 | +Rp200.000 |
| ATK dan pembelajaran | Rp2.000.000 | Rp1.800.000 | −Rp200.000 |
| Total | Rp20.000.000 | Rp20.000.000 | Rp0 |
Catatan: Angka diatas merupakan ilustrasi, bukan data keuangan lembaga tertentu. Selisih positif menunjukkan realisasi pengeluaran melebihi anggaran, sedangkan selisih negatif menunjukkan realisasi berada di bawah anggaran.
Dari tabel tersebut, total pengeluaran melebihi anggaran sebesar Rp100.000. Namun, pengelola tetap perlu meninjau setiap kategori untuk mengetahui penyebabnya.
Biaya utilitas mengalami kelebihan sebesar Rp400.000, sedangkan realisasi ATK dan pembelajaran lebih rendah Rp300.000 dari anggaran. Pengelola perlu memeriksa penyebab kenaikan biaya utilitas dan memastikan anggaran ATK yang tersisa tidak terjadi karena kebutuhan pembelajaran belum terpenuhi.
Contoh ini menunjukkan bahwa evaluasi pada tingkat kategori memberikan informasi yang lebih berguna daripada hanya membandingkan total anggaran dengan total pengeluaran.
Kesalahan yang Perlu Dihindari Saat Monitoring Anggaran
Agar hasil evaluasi lebih akurat, pengelola perlu menghindari beberapa kesalahan berikut:
- Hanya melihat total pengeluaran. Periksa setiap kategori agar selisih yang saling menutupi tidak luput dari perhatian.
- Menggunakan data yang belum lengkap. Transaksi yang belum dicatat dapat membuat realisasi terlihat lebih rendah dari kondisi sebenarnya.
- Menganggap semua selisih sebagai pemborosan. Periksa alasan perubahan biaya dan pastikan kebutuhan lembaga tetap terpenuhi.
- Tidak menindaklanjuti hasil evaluasi. Monitoring perlu menghasilkan keputusan atau perbaikan yang jelas.
- Membandingkan data yang tidak setara. Pastikan periode, kategori, dan dasar pencatatan anggaran serta realisasi konsisten.
Pengelola juga perlu membedakan analisis pengeluaran dari penerimaan. Pada penerimaan, realisasi yang lebih rendah daripada target dapat menunjukkan kekurangan penerimaan yang perlu ditelusuri.
Bagaimana Teknologi Membantu Monitoring Anggaran?
Ketika transaksi semakin banyak, pencatatan manual dapat menyulitkan pengelola dalam mengumpulkan data dan menyiapkan laporan secara berkala. Pencatatan digital membantu menyusun informasi keuangan dengan lebih terstruktur sehingga transaksi dan laporan lebih mudah ditinjau.
Accounting+ merupakan solusi keuangan berbasis cloud untuk yayasan, sekolah, universitas, dan organisasi nirlaba. Fitur Arus Kas & Bank serta Laporan Keuangan dapat mendukung pencatatan dan pemantauan informasi keuangan lembaga. Jika menggunakan fitur anggaran yang tersedia pada konfigurasi produk, pengelola juga dapat memanfaatkannya untuk membantu mengevaluasi rencana dan realisasi.
Kesimpulan
Membandingkan anggaran dan realisasi keuangan membantu lembaga pendidikan menilai kesesuaian penggunaan dana dengan rencana. Proses ini perlu dilakukan dengan data yang lengkap, kategori yang konsisten, perhitungan selisih yang tepat, serta evaluasi penyebab dan tindak lanjut yang jelas.
Dengan monitoring berkala dan pencatatan yang terstruktur, pengelola dapat mengambil keputusan keuangan berdasarkan kondisi aktual dan menyusun anggaran yang lebih realistis untuk periode berikutnya.
Baca Juga: Cara Membuat Nota Pembelian: Tahapan, Fungsi, dan Contohnya