
Key Takeaways:
- Biaya produksi adalah total pengeluaran untuk mengubah bahan baku menjadi barang jadi, terdiri atas tiga unsur: bahan baku langsung, tenaga kerja langsung, dan overhead pabrik.
- Rumus dasar: Biaya Produksi = Bahan Baku Langsung + Tenaga Kerja Langsung + Overhead Pabrik.
- Biaya produksi tidak sama dengan HPP. HPP memperhitungkan perubahan persediaan barang dalam proses dan barang jadi.
- Menghitung biaya produksi per unit adalah dasar penetapan harga jual dan margin.
- Kesalahan paling sering: overhead tidak dihitung, sehingga harga jual terlihat untung padahal merugi.
Apa Itu Biaya Produksi?
Biaya produksi (production cost) adalah seluruh pengeluaran yang dikorbankan untuk mengubah bahan baku menjadi barang siap jual. Cakupannya berhenti di pintu gudang barang jadi, biaya pemasaran, distribusi, dan administrasi kantor tidak termasuk di dalamnya.
Tiga Komponen Biaya Produksi
- Biaya bahan baku langsung: Material yang melekat langsung pada produk, misalnya kain pada kaos atau tepung pada roti.
- Biaya tenaga kerja langsung: Upah pekerja yang menangani proses produksi, seperti penjahit atau operator mesin.
- Biaya overhead pabrik: Seluruh biaya produksi selain dua unsur di atas: listrik pabrik, sewa workshop, penyusutan mesin, bahan penolong, dan gaji supervisor produksi.
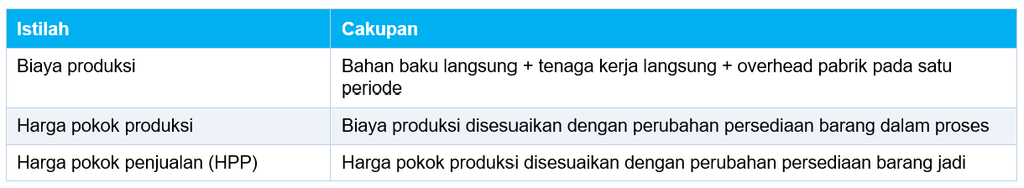
Perbedaan Biaya Produksi, Harga Pokok Produksi, dan HPP
Ketiga istilah ini sering dianggap sama, padahal cakupannya berbeda. Inilah pertanyaan yang paling sering muncul saat pelaku usaha mulai menghitung biaya produksi secara serius.
Rumus Menghitung Biaya Produksi
Rumus Dasar
Biaya Produksi = Biaya Bahan Baku Langsung + Biaya Tenaga Kerja Langsung + Biaya Overhead Pabrik
Turunannya yang paling sering dipakai dalam pengambilan keputusan harga:
- Biaya produksi per unit = Total Biaya Produksi ÷ Jumlah Unit yang Diproduksi
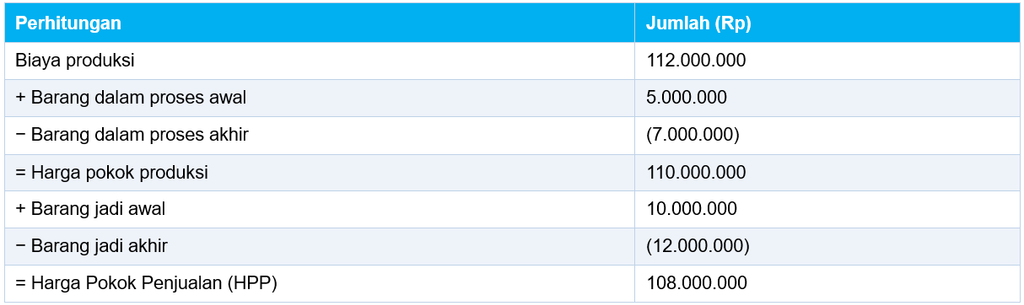
- Harga Pokok Produksi = Biaya Produksi + Persediaan Barang Dalam Proses Awal − Persediaan Barang Dalam Proses Akhir
- HPP = Harga Pokok Produksi + Persediaan Barang Jadi Awal − Persediaan Barang Jadi Akhir
Cara Menghitung Biaya Produksi Langkah demi Langkah
- Tetapkan periode dan volume produksi. Umumnya satu bulan, dengan jumlah unit yang benar-benar selesai diproduksi.
- Hitung pemakaian bahan baku. Persediaan awal + pembelian − persediaan akhir. Pemakaian, bukan pembelian, yang dihitung.
- Kumpulkan upah tenaga kerja langsung. Termasuk lembur dan tunjangan yang melekat pada proses produksi.
- Identifikasi seluruh overhead pabrik. Bagian ini paling sering terlewat; telusuri dari buku kas dan rekening bank.
- Jumlahkan ketiga komponen untuk mendapatkan total biaya produksi periode tersebut.
- Bagi dengan jumlah unit untuk memperoleh biaya produksi per unit sebagai dasar penetapan harga jual.
Pemisahan biaya tetap dan biaya variabel dalam overhead berguna saat menghitung titik impas; pembahasannya ada pada artikel manajemen biaya untuk UMKM.
Contoh Menghitung Biaya Produksi
CV Karya Mandiri, usaha konveksi dengan omzet sekitar Rp180 juta per bulan, memproduksi 2.000 potong kaos pada September 2026. Berikut rincian biayanya:
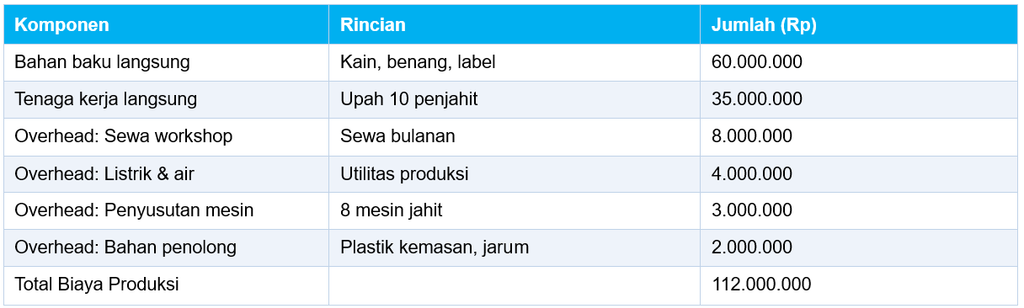
Langkah terakhir dalam menghitung biaya produksi adalah membaginya per unit: Rp112.000.000 ÷ 2.000 potong = Rp56.000 per potong.
Menghitung HPP dari Biaya Produksi
Misalkan persediaan barang dalam proses awal Rp5.000.000 dan akhir Rp7.000.000, sedangkan persediaan barang jadi awal Rp10.000.000 dan akhir Rp12.000.000:
Menentukan Harga Jual dari Biaya Produksi
Dengan biaya produksi per unit Rp56.000 dan target margin kotor 40%, harga jual minimum adalah Rp56.000 × 1,4 = Rp78.400 per potong. Angka ini belum memperhitungkan biaya pemasaran dan administrasi, sehingga margin bersih akan lebih kecil. Karena itu banyak pelaku usaha menambahkan buffer 10–15% sebelum menetapkan harga akhir.
Kesalahan saat Menghitung Biaya Produksi
- Mengabaikan overhead pabrik seperti penyusutan mesin dan sewa workshop, sehingga biaya produksi terlihat lebih rendah dari kenyataan.
- Memakai nilai pembelian bahan baku, bukan pemakaiannya, sehingga angka melonjak saat belanja borongan.
- Mencampur gaji staf administrasi dan tim pemasaran ke dalam biaya produksi.
- Tidak memperbarui harga bahan baku, padahal harga pasar bergerak setiap bulan.
- Tidak mencatat persediaan secara disiplin; pembahasan metode pencatatannya ada pada artikel kartu stok dan metode FIFO.
Kesimpulan
Menghitung biaya produksi bukan sekadar menjumlahkan pengeluaran, melainkan memetakan struktur biaya usaha Anda secara utuh. Selama tiga komponennya dicatat lengkap dan persediaan dikelola rapi, angka yang keluar bisa langsung dipakai untuk menetapkan harga jual, menilai efisiensi lini produksi, dan menyusun laporan keuangan yang layak diajukan ke bank.
Jika perhitungan biaya produksi di usaha Anda masih tersebar di beberapa file, rapikan dengan Accounting+ dan lihat margin tiap produk dalam satu dasbor.
Baca Juga: Akuntansi Perusahaan Manufaktur: Fungsi dan Contoh Lengkap